BIAT : Émission obligataire subordonnée de 100 MD, un test pour le marché bancaire
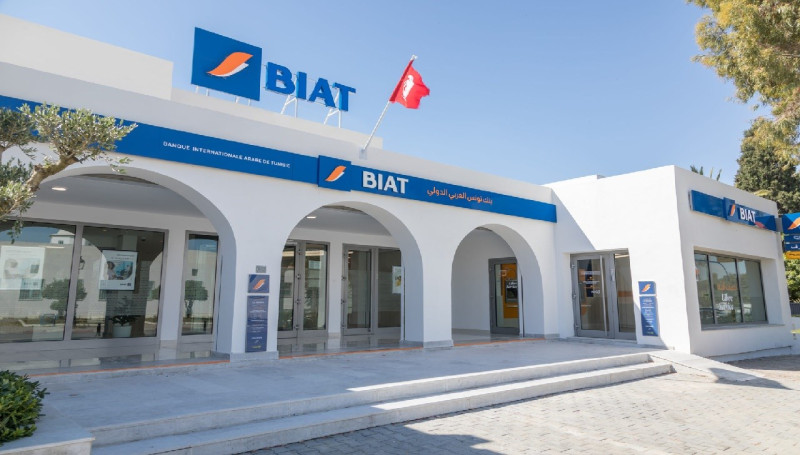
La BIAT lance une émission obligataire subordonnée de 100 millions de dinars pour renforcer son niveau 2 de fonds propres, soulevant des questions sur la capacité d’absorption du marché tunisien.
Les points clés
- La BIAT a annoncé une émission obligataire subordonnée de 100 MD.
- L’opération vise à consolider le niveau 2 des fonds propres de la banque.
- Le succès dépendra de la souscription des investisseurs institutionnels et du petit portefeuille.
- Une forte souscription serait un signal de confiance pour le secteur bancaire tunisien.
La BIAT vient de frapper un coup dans l’eau, lançant une émission obligataire subordonnée d’un montant initial de 100 millions de dinars. Cette décision, prise par le Directeur Général de la banque en date du 06 novembre 2026, n’est pas un simple geste technique de gestion du bilan. C’est une tentative audacieuse de consolider le niveau 2 des fonds propres, une manœuvre stratégique qui interroge autant sur la santé financière de l’établissement que sur la maturité du marché financier tunisien. En injectant ce volume significatif dans le circuit des capitaux, la banque tente de répondre aux exigences réglementaires tout en signalant sa confiance dans la capacité d’absorption du marché local. La question n’est plus seulement de savoir qui souscrit, mais si le système financier tunisien est prêt à absorber cette responsabilité sans trembler.
Une manœuvre de consolidation des fonds propres sous haute tension
Il ne s’agit pas ici d’un emprunt classique destiné au financement des activités courantes ou de l’investissement immatériel. L’opération concerne spécifiquement un emprunt obligataire subordonné. Cette distinction technique est cruciale: les obligations subordonnées se classent dans le niveau 2 des fonds propres, ce qui signifie qu’elles servent de coussin de sécurité contre les pertes futures, au même titre que le capital actions, mais avec un rang de remboursement inférieur à celui des créanciers classiques. En décidant de procéder à cette émission, la BIAT vise à renforcer sa base de capital réglementaire, une nécessité vitale pour une banque de cette envergure qui opère dans un environnement de risque croissant. La réalité est autrement plus crue: dans un contexte où les provisions pour créances douteuses pèsent lourdement sur les résultats des banques tunisiennes, chaque dinar injecté dans les fonds propres est un dinar qui ne part pas dans le financement direct de l’économie réelle, mais qui sécurise l’existence même de l’institution.
Cette démarche s’inscrit dans une logique de conformité avec les normes prudentielles internationales, mais elle traduit aussi une prudence calculée. La banque ne cherche pas à réduire sa dette, elle cherche à la restructurer en la rendant plus « flexible » aux yeux des régulateurs. Pour l’investisseur individuel, cela représente une opportunité de rendement potentiellement supérieur à celle des obligations classiques, en contrepartie d’un risque plus élevé. Pour le système bancaire, c’est une façon de diversifier les sources de financement et de réduire la dépendance exclusive aux dépôts de la clientèle, un levier devenu de plus en plus compliqué à mobiliser face à la hausse des taux d’intérêt et à la défiance de certains segments de la population. La BIAT mise ainsi sur la solidité de sa gouvernance pour attirer des capitaux qui, autrement, iraient chercher des rendements ailleurs, que ce soit sur les marchés régionaux ou dans les placements alternatifs.
« La décision de procéder à l’émission d’un emprunt obligataire subordonné traduit la volonté de la banque de consolider durablement sa position financière face aux défis économiques actuels. »
Le marché financier tunisien, testé par cette émission obligataire
Soit dit en passant, il serait naïf de croire que le marché financier tunisien peut absorber ces volumes sans frémir. La Bourse de Tunis, souvent critiquée pour sa liquidité faible et sa profondeur limitée, doit faire face à une demande soudaine de 100 millions de dinars. Qui va souscrire? Les investisseurs institutionnels, dont la présence est encore trop timide, ou les petits porteurs, souvent attirés par l’argument du rendement mais réticents face à la complexité des produits subordonnés? C’est ici que se joue la véritable bataille. Si l’émission est largement souscrite, ce sera un signal fort de confiance en la résilience du secteur bancaire national. Si elle est flottante, cela révélera une fracture entre les besoins des grandes banques et la capacité réelle du marché local à fournir des capitaux de long terme. Ne nous berçons pas d’illusions: le succès de cette émission obligataire dépendra moins de l’appétence des investisseurs pour la BIAT que de la stabilité macroéconomique globale du pays.
Il faut aussi considérer l’effet d’aubaine ou de contagion. Une opération réussie par la BIAT pourrait ouvrir la voie à d’autres établissements bancaires qui cherchent eux aussi à renforcer leurs fonds propres. Cela pourrait dynamiser le marché obligataire, longtemps en demi-somme, et créer une culture de l’investissement en dette de long terme. À l’inverse, un échec serait tout aussi révélateur, montrant que le marché reste un marché de place, dominé par les obligations d’État et les placements à court terme. La tension est palpable. Les analystes scruteront de près les taux d’intérêt pratiqués pour cette émission, car ils serviront de référence pour les opérations futures. Un taux trop élevé indiquerait une prime de risque élevé, un signal d’alerte pour la santé du secteur. Un taux modéré, en revanche, confirmerait la solidité perçue de la BIAT et, par extension, de la place financière tunisienne.
Un pari stratégique sur l’avenir de la finance tunisienne
Finalement, cette initiative dépasse le cadre strict de la gestion financière d’une seule banque. Elle touche à la structure même de notre économie. En favorisant le financement par la dette subordonnée plutôt que par l’augmentation du capital social, la BIAT opte pour une solution qui évite la dilution des actionnaires existants. C’est une stratégie défensive, mais aussi une manière de préparer le terrain pour de futures opérations de croissance externe ou de digitalisation qui nécessiteront une base de capital robuste. La question qui se pose est de savoir si cette approche sera suivie d’effets concrets sur la qualité du crédit accordé aux entreprises et aux ménages. Si la banque renforce ses fonds propres, elle a théoriquement plus de marge pour augmenter ses capacités de prêt, mais cela reste à prouver dans un contexte où les demandes de financement restent souvent bloquées par des critères de risque stricts.
Le parallèle avec les crises bancaires de la décennie 2008 est vertigineux, mais pertinent: ce sont les banques qui avaient sous-estimé le besoin en fonds propres propres qui ont sombré, tandis que celles qui avaient su diversifier leurs sources de financement ont survécu. La BIAT sait qu’elle joue sur cette corde sensible. Cette émission obligataire n’est pas qu’une ligne au bilan; c’est un message adressé aux marchés, aux régulateurs et aux clients. Elle affirme que la banque est là pour durer, qu’elle anticipe les chocs et qu’elle refuse de subir la conjoncture. Aux investisseurs de trancher: seront-ils les alliés de cette stratégie de long terme, ou resteront-ils des observateurs sceptiques? La réponse se jouera dans les prochains jours, lors de la phase de placement. Car au jeu de la finance, celui qui hésite perd souvent, et la Tunisie n’a plus le luxe de l’indécision sur les questions vitales de sa stabilité économique.
Vos questions, nos réponses
Quel type d’émission la BIAT a-t-elle lancé?
Une émission obligataire subordonnée d’un montant initial de 100 millions de dinars.
Pourquoi la BIAT veut‑elle renforcer son niveau 2 de fonds propres?
Pour répondre aux exigences réglementaires et améliorer la résilience de sa structure financière.
Qui sont les principaux candidats à souscrire ces obligations?
Les investisseurs institutionnels et les petits porteurs, attirés par un rendement potentiel plus élevé.
Sondage express
Le marché obligataire tunisien est‑il prêt à absorber une émission de 100 MD de la BIAT?
0 votes
Cet article vous inspire…
Sujets
 À suivre · ÉconomieBancarisation tunisienne à 38 % des adultes, entre mutation digitale et fracture sociale